Om AI bromsas – vem tar förlusten?
AI-infrastrukturen binds upp i lån, leasing, energiavtal och garantier som kan löpa långt längre än den teknik de finansierar. Det betyder inte att AI-utbyggnaden kommer att bromsa. Men om efterfrågan, tekniken eller regleringen ändras snabbare än kalkylerna – vem sitter då med notan?
AI kan utvecklas snabbt.
Ett träningsprojekt kan pausas. Efterfrågan på en viss typ av beräkningskapacitet kan förändras. Regler kan förändra vilka produkter som får säljas på en marknad. En ny generation hårdvara kan förändra ekonomin för den föregående.
Men ett långfristigt lån försvinner inte för att teknikens riktning ändras.
Ett 20-årigt leasingavtal upphör inte automatiskt för att kunden behöver mindre kapacitet än planerat.
Och ett datacenter som redan har byggts står kvar även om kalkylen bakom det förändras.
Det betyder inte att den globala AI-utbyggnaden är på väg att bromsa. De senaste rapporterna från stora teknikföretag visar tvärtom fortsatt mycket omfattande investeringar och långsiktiga åtaganden.
Men efter NextNets tidigare granskning av vem som faktiskt kan bromsa AI uppstår en annan fråga.
Vad händer ekonomiskt om någon av bromsarna faktiskt börjar verka?
Om efterfrågan växer långsammare än väntat, regleringen förändras, finansieringen blir dyrare eller teknikutvecklingen gör delar av dagens kapacitet mindre attraktiv – vem tar då förlusten?
Viktigast att veta
Det finns inget verifierat stöd för att den breda AI-utbyggnaden nu håller på att stanna. Den här artikeln är därför inte en prognos om en kommande AI-krasch.
Den undersöker i stället hur ekonomisk risk redan har fördelats genom lån, leasing, take-or-pay-avtal, garantier, projektbolag och långsiktiga energiavtal.
Om förutsättningarna förändras finns inget universellt svar på vem som tar förlusten. I vissa kontrakt kan kunden vara bunden att fortsätta betala. I andra kan tillgångsägaren, moderbolaget, långivarna eller investerarna bära en större del av risken.
AI kan bromsa. Kontrakten gör inte det automatiskt. Skulden försvinner inte automatiskt. Någon äger tillgången. Någon håller lånet.
Två klockor som går i olika takt
En av de mest slående delarna av AI-utbyggnaden är skillnaden mellan hur snabbt tekniken förändras och hur länge infrastrukturen finansieras.
NVIDIA beskriver en produktcykel där företaget försöker introducera nya avancerade datacenterarkitekturer ungefär en gång per år. Företaget varnar samtidigt för att den snabbare takten kan göra efterfrågan svårare att prognostisera och att kunder kan skjuta upp köp när nya generationer närmar sig. NVIDIA
På andra sidan finns kontrakten.
Meta redovisade den 30 juni 2026 omkring 279 miljarder dollar i leasingåtaganden som ännu inte hade börjat löpa, främst för datacenter, colocation och nätinfrastruktur. Löptiderna sträckte sig upp till 30 år. I juli tecknade bolaget dessutom omkring 68 miljarder dollar i nya datacenterleasar med löptider på 18–20 år. Meta
Microsoft redovisade samtidigt omkring 443,5 miljarder dollar i framtida betalningar för operating och finance leases, inklusive imputerad ränta, samt omkring 194 miljarder dollar i purchase commitments. De senare avser huvudsakligen datacenter och inkluderar take-or-pay-avtal. Microsoft
Alphabet redovisade 707 miljarder dollar i framtida fasta eller garanterade åtaganden under långsiktiga leverans-, energi- och andra avtal. Bolagets energiavtal sträcker sig från två till 26 år, i vissa fall till 2054, och innehåller generellt både minimikrav enligt take-or-pay och betydande uppsägningsavgifter. Alphabet
Siffrorna kan inte läggas ihop till en meningsfull totalsumma. De beskriver olika typer av åtaganden och omfattar mer än ren AI-infrastruktur.
Det intressanta är i stället tiden.
Tekniken kan förändras på ett år.
Kontraktet kan leva i två decennier.
När en fungerande tillgång ändå blir strandad
I finans- och infrastruktursammanhang används begreppet stranded assets – strandade tillgångar – om tillgångar som förlorar ekonomiskt värde tidigare än kalkylen förutsatte. En EU-definition beskriver tillgångar eller investeringar som före slutet av sin ekonomiska livslängd inte längre kan generera ekonomisk avkastning till följd av exempelvis förändrad reglering, marknad, teknisk innovation eller andra yttre faktorer. EUR-Lex
Det betyder inte nödvändigtvis att en server, ett datacenter eller en annan tillgång har slutat fungera.
Problemet kan i stället vara att efterfrågan, tekniken, regleringen eller ekonomin har förändrats så mycket att tillgången inte längre genererar det värde som investeringen byggde på.
Det är just den risken den här artikeln undersöker. Inte att dagens AI-infrastruktur redan är strandad, utan vad som kan hända om de ekonomiska förutsättningarna förändras snabbare än tillgångarnas och kontraktens livslängd.
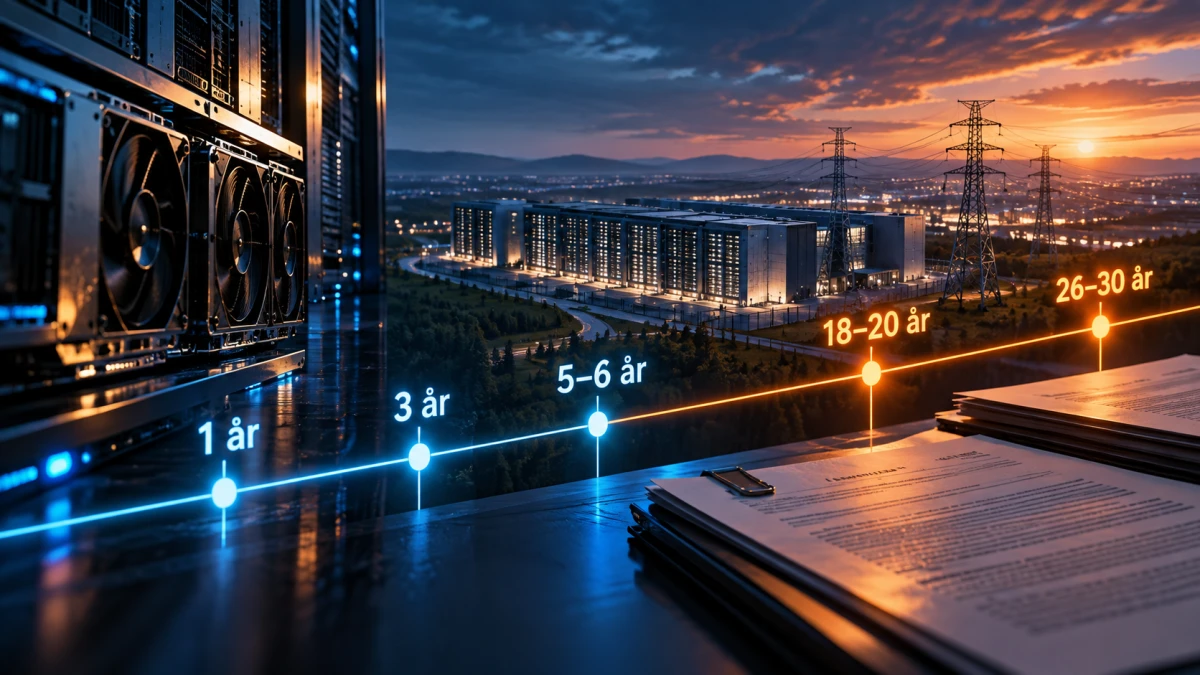
Fem tidsskalor i samma system
- Omkring 1 år: NVIDIA:s ungefärliga takt för nya datacenterarkitekturer.
- Omkring 3 år: genomsnittlig längd på de underliggande kundkontrakten bakom CoreWeaves DDTL 5.5.
- Omkring 5–6 år: typisk uppskattad redovisningsmässig nyttjandeperiod för delar av server- och nätverksutrustningen hos flera stora teknikföretag.
- 18–20 år: löptid för flera av Metas nya datacenterleasar från juli 2026.
- Upp till 26–30 år: vissa energiavtal hos Alphabet respektive ännu ej påbörjade leasingåtaganden hos Meta.
Ingen av dessa tidshorisonter är i sig ett bevis på felaktiga investeringar.
Det viktiga är att de måste fungera tillsammans.
Hur långt är fem år i AI?
Skillnaden blir ännu tydligare när vi tittar på själva servrarna.
Redovisningsmässig nyttjandeperiod är inte samma sak som fysisk livslängd. En server kan fungera långt efter att den slutat vara optimal för de mest krävande AI-systemen. Den kan också flyttas till andra typer av arbete.
Men bolagen måste ändå uppskatta hur länge utrustningen kommer att ge ekonomisk nytta.
Amazon ger ett ovanligt tydligt exempel på hur svårt det kan vara.
Från januari 2024 förlängde Amazon den uppskattade nyttjandeperioden för servrar från fem till sex år. Men efter en ny genomgång under slutet av samma år beslutade bolaget att från januari 2025 korta nyttjandeperioden för delar av server- och nätverksutrustningen från sex tillbaka till fem år.
Amazon hänvisade uttryckligen till den ökade takten i teknikutvecklingen, särskilt inom AI och maskininlärning. Under fjärde kvartalet 2024 tog bolaget dessutom omkring 920 miljoner dollar i accelererade avskrivningar och relaterade kostnader efter beslut att pensionera viss utrustning tidigare än planerat. Amazon
Meta gjorde samtidigt en annan bedömning.
Från januari 2025 ökade Meta den uppskattade nyttjandeperioden för merparten av sina server- och nätverkstillgångar till 5,5 år. Förändringen minskade redovisade avskrivningar under 2025 med omkring 2,92 miljarder dollar och ökade nettovinsten med cirka 2,59 miljarder dollar. Meta
Det betyder inte att Amazon eller Meta räknar fel.
Det visar något annat.
Två av världens största teknikföretag kan mitt i samma AI-race göra olika bedömningar av hur länge deras serverutrustning ekonomiskt bör användas – och dessa bedömningar kan påverka redovisade resultat med miljardbelopp.
Det är en uppskattning av framtiden.
Och framtiden går snabbt.
Ny teknik betyder inte att den gamla blir värdelös
Det finns samtidigt ett viktigt motargument.
En äldre GPU är inte automatiskt värdelös när NVIDIA lanserar nästa generation.
Den kan fortfarande användas för inference, mindre krävande modeller, forskning, simulering eller andra workloads där den senaste hårdvaran inte är nödvändig.
CoreWeave skriver i sin egen riskrapportering att bolaget försöker maximera värdet på befintlig infrastruktur genom att återanvända komponenter efter den ursprungliga kontraktstiden. Samtidigt varnar bolaget för att uppskattningarna av nyttjandeperiod kan bli fel och att det kanske inte alltid går att omplacera utrustningen på ett ekonomiskt framgångsrikt sätt. CoreWeave
CoreWeave har också visat investerare exempel där A100-kapacitet, baserad på en NVIDIA-arkitektur som lanserades 2020, har kontrakterats vidare med löptid in i 2029. Bolaget visar även exempel på förnyade kontrakt för H200-kapacitet. CoreWeave
Det är bolagets egen presentation och inte ett oberoende bevis på hur hela marknaden fungerar.
Men det visar varför påståendet att varje ny GPU-generation automatiskt gör den förra ekonomiskt värdelös blir för enkelt.
Den viktiga frågan är i stället:
Vilket ekonomiskt värde kan den äldre kapaciteten fortfarande generera jämfört med vad investerarna räknade med när den köptes?
Kontrakten kan flytta förlusten
Det är lätt att tänka att en minskad efterfrågan automatiskt skulle slå mot den som byggt datacentret.
Så behöver det inte fungera.
I november 2025 ingick Nebius ett femårigt avtal med Meta om dedikerad GPU-kapacitet. Avtalet innehåller långsiktiga åtaganden för den kontrakterade kapaciteten samt specificerade servicenivåer, service credits och rättigheter att avsluta individuella delar vid vissa leverans- eller tillgänglighetsproblem. Nebius
I ett större avtal från mars 2026 finns dessutom en struktur där Nebius avser att sälja viss GPU-kapacitet till andra kunder. Om den inte säljs är Meta enligt avtalet skyldigt att köpa den osålda kapaciteten under återstoden av den femåriga perioden. Nebius
Det innebär inte att Meta är bundet oavsett vad som händer. Avtalen innehåller villkor, servicenivåer och rättigheter som påverkar vad parterna kan göra.
Men exemplen visar principen:
Ett kontrakt kan flytta efterfrågerisken.
Om kunden använder mindre kapacitet än väntat men fortfarande måste betala enligt kontraktets villkor kan leverantören vara relativt skyddad under kontraktstiden.
Då ligger en större del av kostnaden hos kunden.
Men när kontraktet löper ut förändras situationen igen.
När lånet lever längre än kundkontraktet
CoreWeave ger oss ett konkret exempel på nästa steg.
I augusti 2026 tog bolaget upp en lånefacilitet på 2,6 miljarder dollar, DDTL 5.5, för att finansiera GPU-servrar och relaterad infrastruktur för kundkontrakt.
Faciliteten har en ungefärlig löptid på fem år.
De underliggande kundkontrakten har däremot en genomsnittlig längd på omkring tre år.
CoreWeave beskriver själv strukturen som ett tecken på långivarnas förtroende för långsiktig GPU-efterfrågan och säger att långivarna är villiga att “underwrite renewal risk” – alltså finansiera även den period där dagens kundkontrakt behöver förnyas eller ersättas. CoreWeave
Det är en viktig skillnad.
Långivarna finansierar inte bara ett redan kontrakterat kassaflöde fram till lånets slut.
En del av kalkylen bygger på att kapaciteten senare kan förnyas, omplaceras eller säljas till andra kunder.
Det betyder fortfarande inte att något kommer att gå fel.
Men renewal risk är inte en risk som NextNet har konstruerat i efterhand. CoreWeave använder själv begreppet i sin beskrivning av finansieringen.
Någon har accepterat risken att framtidens efterfrågan behöver finnas där när dagens kontrakt har löpt ut.
Vem bär förlusten när något går fel?
Nu börjar frågan i rubriken få ett mer komplicerat svar.
I en vanlig kapitalstruktur fungerar eget kapital normalt som den första ekonomiska stötdämparen när ett projekts värde faller. Ägarnas värde kan minska eller försvinna innan säkerställda långivare behöver skriva ned sina fordringar.
Men när ett projekt faktiskt får betalningsproblem eller går i default blir frågan mer komplicerad. Då avgörs återvinningen av bland annat säkerheter, prioritet, garantier, kassaflöden och de specifika kreditavtalen.
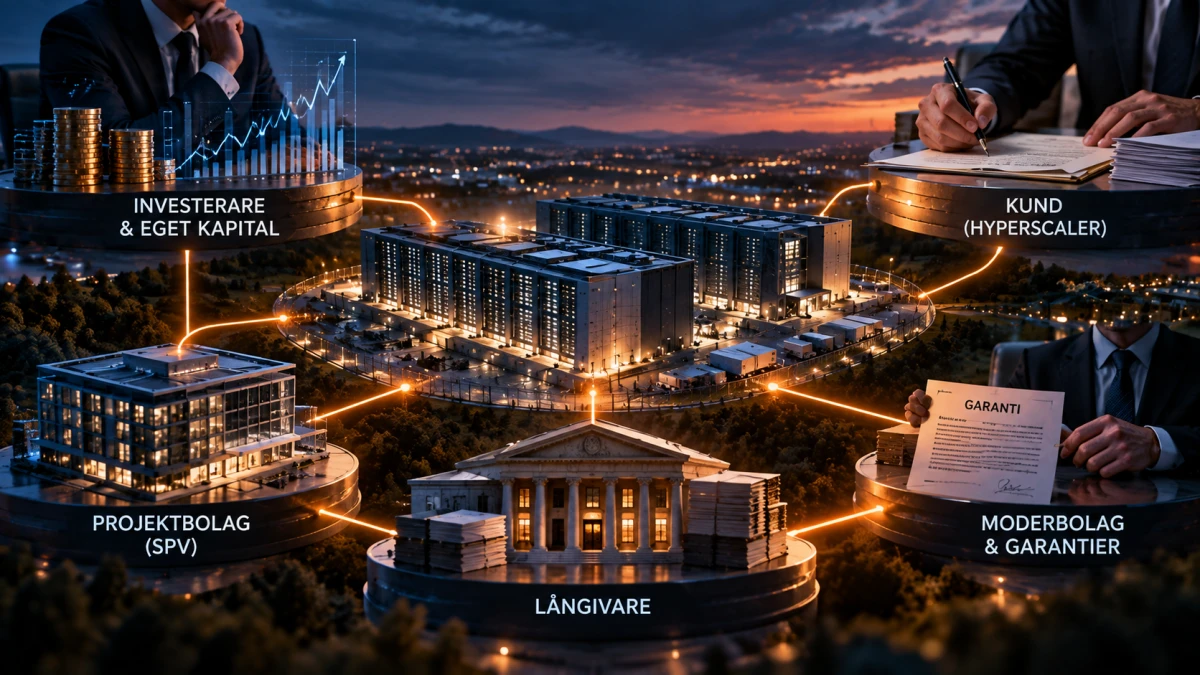
CoreWeave använder flera olika finansieringsstrukturer.
I mars 2026 etablerade ett CoreWeave-dotterbolag DDTL 4.0, en facilitet på upp till 8,5 miljarder dollar. Lånet är i huvudsak non-recourse mot moderbolaget, bortsett från begränsade garantier för särskilda undantag. Långivarna har i stället förstaprioritet i projektbolagets ägarandelar och i princip alla dess tillgångar. CoreWeave
Två månader senare etablerade ett annat dotterbolag DDTL 5.0 på 3,1 miljarder dollar.
Den strukturen ser annorlunda ut.
Förpliktelserna är ovillkorligt garanterade av CoreWeave som moderbolag och av låntagarens dotterbolag, samtidigt som lånet är säkrat av i princip samtliga tillgångar i låntagaren och dess dotterbolag. CoreWeave
DDTL 5.5 från augusti har också en ovillkorlig moderbolagsgaranti och omfattande säkerheter. CoreWeave
Det betyder att frågan “vem tar förlusten?” kan få olika svar även inom samma företag.
I en non-recourse-struktur kan långivarna i huvudsak vara hänvisade till projektets kassaflöden och säkerheter.
I en finansiering med moderbolagsgaranti finns ytterligare en part som långivarna kan rikta krav mot enligt garantiavtalet.
Exakt vad som händer vid en verklig default avgörs av det specifika avtalet, säkerheterna, garantierna, kapitalstrukturen och tillgångarnas faktiska värde vid den tidpunkten.
Det går därför inte att säga generellt att “banken tar förlusten” eller att “AI-bolaget tar förlusten”.
Kontraktsstrukturen avgör vem som står närmast smällen – och kapitalstrukturen avgör hur värdefallet fördelas.
SPV:n gör inte risken osynlig
Bank for International Settlements har beskrivit hur allt mer AI-infrastruktur finansieras genom separata joint ventures och special purpose vehicles, SPV:er.
Ett sådant bolag kan äga eller utveckla datacentret och ta upp skuld från private-credit-fonder och andra institutionella investerare. Hyperscalern kan samtidigt äga en mindre del av bolaget men teckna långfristiga leasing- eller kapacitetsavtal och ibland lämna garantier.
BIS beskriver delar av detta som shadow borrowing: ekonomiska skyldigheter som liknar skuld men som till stor del ligger utanför teknikbolagets egen balansräkning.
BIS pekar också på att banker kan finansiera de fordon som i sin tur finansierar datacentren, vilket skapar möjliga överföringsvägar för finansiella störningar genom refinansiering, private credit och garantier. Bank for International Settlements
Det finns redan konkreta exempel.
I Metas datacenterprojekt i Louisiana äger Meta 20 procent av ett joint venture. Samtidigt har bolaget initiala leasingåtaganden på omkring 12,3 miljarder dollar och residual-value guarantees med ett sammanlagt tröskelvärde på omkring 28 miljarder dollar.
Om Meta i framtiden inte förnyar eller avslutar vissa leasingavtal och de övriga villkoren i garantierna är uppfyllda kan bolaget behöva täcka en del av skillnaden mellan tillgångarnas verkliga värde och garantiernas tröskelvärde.
Meta uppger samtidigt att sådana betalningar inte bedöms sannolika i nuläget. Meta
Det visar något viktigt.
Att flytta en tillgång till ett separat projektbolag innebär inte automatiskt att all ekonomisk risk försvinner från kunden eller teknikföretaget.
När elavtalet överlever GPU:n
Här blir skillnaden mellan tidsskalorna ännu större.
NVIDIA beskriver datacenterarkitekturer med ungefär årlig produktcykel.
Amazon använder fem till sex års uppskattad ekonomisk livslängd för server- och nätverksutrustning. Meta använder omkring 5,5 år för merparten av motsvarande tillgångar. Microsoft anger ett spann på två till sex år.
Alphabet har samtidigt energiavtal som kan löpa i upp till 26 år. Alphabet
Återigen betyder inte detta att avtalen är felkonstruerade.
Datacenter kan användas med flera generationer hårdvara. El behövs oavsett vilken GPU som sitter i racket. Infrastruktur kan uppgraderas och användas av nya kunder.
Men den långsiktiga kalkylen bygger på att det under lång tid fortsätter finnas tillräckligt ekonomiskt värde i anläggningen för att bära kostnaderna.
Och det är där ett hypotetiskt bromsscenario blir intressant.
Vad händer om den tekniska eller kommersiella utvecklingen förändras snabbare än avtalen kan göra det?
Regler kan förändra kalkylen snabbt
Det krävs inte ens en ny GPU-generation för att förändra ekonomin.
NVIDIA fick under fiscal 2026 ta 7,2 miljarder dollar i reserveringar för lager och överskjutande inköpsåtaganden. Av detta var 4,5 miljarder dollar kopplat till H20 efter att amerikanska exportrestriktioner minskat den tillgängliga efterfrågan i Kina. NVIDIA
Det är inte ett exempel på att den globala AI-utbyggnaden har bromsat.
Det är heller inte ett exempel på teknisk obsolescens.
Det är något mer användbart för den här analysen:
ett konkret exempel på hur en regulatorisk förändring snabbt kan påverka värdet av redan planerade lager och inköpsåtaganden.
Kan vanliga elkunder få en del av notan?
AI-infrastrukturen slutar inte vid datacentrets väggar.
Den kräver också elproduktion, transmission och annan nätinfrastruktur.
Virginia State Corporation Commission har därför skapat en särskild kundklass för mycket stora elanvändare, inklusive hyperscale-datacenter.
Syftet är uttryckligen att minska risken för att kostnader för den snabba utbyggnaden flyttas över på andra elkunder.
Bland kraven finns minst 14 års betalningsåtagande för elservice och att stora kunder ska betala minst 85 procent av vissa transmissions- och distributionskostnader oavsett faktisk elanvändning. Kunder med otillräcklig kreditvärdighet kan dessutom behöva ställa säkerhet för upp till 60 procent av minimikostnaderna. Virginia State Corporation Commission
Det betyder inte att amerikanska hushåll kommer att få betala för en framtida AI-nedgång.
Tvärtom är reglerna utformade för att minska just den risken.
Men det faktum att skydden införs visar att regulatorn betraktar cost shifting som en risk värd att hantera.
Virginia har dessutom analyserat vad som kan hända om elbolag bygger ny infrastruktur för en mycket stor planerad datacenterlast som senare inte materialiseras. JLARC pekar på risken för strandade kostnader som då kan behöva återvinnas från den befintliga kundbasen om regler och kontrakt inte skyddar andra kunder tillräckligt.
JLARC beskriver också en annan mekanism: även när datacenter betalar sin direkta andel av infrastrukturen kan deras samlade efterfrågan höja systemkostnader och marknadspriser på el och därigenom påverka andra kunder. Virginia JLARC
Det är viktigt att skilja på de två sakerna.
Direkt kostnadsöverföring från ett specifikt datacenter är en fråga.
Ett högre elpris i ett system där efterfrågan stiger kraftigt är en annan.
Och skattebetalaren?
Även det offentliga gör ekonomiska kalkyler kring datacenter.
Virginia har sedan 2010 använt en försäljnings- och användningsskattebefrielse för att attrahera stora datacenter.
Under budgetåret 2023 rapporterade kvalificerade företag och deras hyresgäster omkring 928,6 miljoner dollar i skattebesparingar genom programmet. JLARC beskriver samtidigt positiva ekonomiska effekter från industrin, särskilt under byggfasen, och betydande lokala skatteintäkter på vissa orter. Virginia JLARC
Det betyder inte att skattebetalarna automatiskt tar en framtida AI-förlust.
Men även den offentliga sektorn gör en investering genom att avstå vissa intäkter i utbyte mot förväntningar om kapitalinvesteringar, arbetstillfällen och framtida ekonomisk aktivitet.
Om förutsättningarna förändras finns därför även en offentlig fråga:
Blev den långsiktiga samhällsnyttan så stor som kalkylen byggde på?
Pengarna kan själva bli bromsen
I förra artikeln konstaterade NextNet att kapitalmarknaden kan bli en av flera bromsar på AI-utbyggnaden.
I januari 2026 bedömde Bank for International Settlements att de dåvarande makroekonomiska och finansiella stabilitetsriskerna från AI-boomen var måttliga. Samtidigt konstaterade BIS att investeringsbehoven blivit så stora att en ökande del finansieras med skuld och private credit – och att boomens hållbarhet beror på att AI-företagen når höga framtida intäktsförväntningar. Bank for International Settlements
Sedan dess har det kommit tidiga tecken på att obligationsmarknaden börjat prissätta AI-relaterad finansiering mer försiktigt.
Reuters rapporterade den 22 september 2026 att investerare blivit mer selektiva när mängden AI-relaterad företagsskuld ökar. Enligt Goldman Sachs-data som Reuters hänvisar till låg spreaden för AI-relaterade investment-grade-obligationer runt 115 baspunkter, jämfört med omkring 78 baspunkter för den bredare investment-grade-marknaden.
Reuters betonar samtidigt att skillnaden inte främst beskrivs som oro för om de stora teknikföretagen kan betala sina skulder. Investerare pekar i stället på den stora mängden kommande emissioner, koncentrationsrisk och osäkerhet om vilken avkastning de enorma AI-investeringarna faktiskt kommer att ge. Reuters
Det är inte ett tecken på att finansieringen har stannat.
Men det är ett tidigt exempel på att priset på kapital redan kan börja reagera.
Om investerare kräver högre riskpremier, långivare blir mer försiktiga eller förväntad avkastning faller kan finansieringen av nya projekt bli dyrare.
Då kan pengarna själva börja fungera som en broms.
Motargumentet: tänk om allt går enligt plan?
Det måste också sägas tydligt.
Det finns ett fullt möjligt scenario där dagens stora investeringar visar sig vara rationella.
Efterfrågan på AI-kapacitet kan fortsätta växa.
Äldre GPU:er kan få nya kunder och nya användningsområden.
Datacenter kan uppgraderas generation efter generation.
Långa energiavtal kan ge stabil tillgång till el för en växande verksamhet.
AI-intäkterna kan öka tillräckligt snabbt för att bära investeringarna.
Långivarna kan få tillbaka sina pengar och investerarna sin förväntade avkastning.
Det material NextNet har gått igenom visar inte att detta scenario är osannolikt.
Det visar heller inte att ett brett AI-stopp eller en finansiell kris är på väg.
Det är därför den här artikeln börjar med ordet om.
NextNet-analys: den största risken kan vara skillnaden i tid
Från den här punkten lämnar vi det verifierade faktaunderlaget och går över till NextNets analys.
Det mest slående i materialet är inte någon enskild miljardsiffra.
Det är skillnaden mellan tidsskalorna.
Teknikföretagen behöver idag fatta beslut om serverlivslängd flera år framåt.
Långivare finansierar GPU-kapacitet bortom vissa av de kundkontrakt som ligger bakom lånen.
Datacenterleasar kan löpa i ett eller två decennier.
Energiavtal kan sträcka sig ännu längre.
Samtidigt förändras AI-hårdvara, reglering, modellarkitektur och konkurrens mycket snabbare.
Det behöver inte vara ett problem om efterfrågan fortsätter att växa och infrastrukturen kan återanvändas.
Men det innebär att en stor del av AI-ekonomin bygger på långsiktiga finansiella beslut kring en teknik vars framtida kostnad, prestanda, användning och reglering är svår att förutsäga långt framåt.
Och det leder till en annan slutsats.
Risken försvinner inte när den flyttas utanför balansräkningen.
Den byter ägare.
Take-or-pay kan flytta risk från leverantören till kunden.
Ett projektbolag kan flytta skuld från hyperscalerns balansräkning.
En garanti kan flytta delar av risken tillbaka igen.
Säkerställd finansiering kan lägga tillgångsrisken hos långivaren om säkerheternas värde inte räcker.
Och el- eller infrastruktursystem behöver särskilda regler om man vill minska risken att kostnader sprids vidare.
Det är inte bevis för att systemet kommer att misslyckas.
Det är ett tecken på att det redan har blivit mycket mer komplext än frågan om vem som äger en GPU.
Så vem tar förlusten?
Svaret är inte ett företag, en bank eller en investerare.
Det är:
det beror på kontraktet.
Och på kapitalstrukturen.
Om efterfrågan faller medan take-or-pay fortfarande gäller kan kunden fortsätta betala.
När kundkontraktet löper ut kan risken flytta mot datacenteroperatören och tillgångsägaren.
Om ett projekts värde faller absorberar ägarnas eget kapital normalt den ekonomiska värdeförlusten först.
Om skulden sedan hamnar i default och är non-recourse kan långivaren i hög grad vara beroende av projektets egna tillgångar och kassaflöden.
Om moderbolaget har lämnat garanti finns ytterligare ett lager att rikta krav mot.
Om GPU:erna fortfarande kan hyras ut kan en stor del av värdet finnas kvar.
Om deras ekonomiska värde faller kraftigt kan kalkylen bli en annan.
Om energisystemet byggs ut för efterfrågan som sedan inte materialiseras behöver regulatorerna avgöra hur kostnaderna ska fördelas.
Och om offentliga incitament har använts finns även en samhällsekonomisk kalkyl att utvärdera.
Ingen av dessa mekanismer bevisar att AI-utbyggnaden kommer att bromsa.
Men de visar varför frågan blir viktig innan vi vet om den gör det.
AI-industrin bygger inte bara modeller och datacenter.
Den bygger samtidigt ett nät av kontrakt, lån, garantier, energiåtaganden och finansiella samband runt tekniken.
Om tekniken fortsätter att växa i den takt som dagens investeringar förutsätter kan den konstruktionen fungera precis som planerat.
Men om någon av de grundläggande förutsättningarna ändras kommer kostnaden inte bara att försvinna.
Någon äger fortfarande tillgången.
Någon håller fortfarande lånet.
Någon har fortfarande skrivit under kontraktet.
AI kan kanske bromsa snabbt.
Det finansiella system som byggts runt den kanske inte kan göra det lika snabbt.
💬 Vad tycker du?
Om AI-utbyggnaden någon gång bromsar kraftigt – vem tycker du bör bära den ekonomiska risken: företagen som beställde kapaciteten, investerarna som finansierade den eller någon annan?
Dela gärna dina tankar i kommentarerna.
📚 Relaterade artiklar
Vad är din reaktion?
 Gilla
0
 Ogilla
0
 Kärlek
0
 Rolig
0
 Wow
0
 Ledsen
0
 Arg
0
Hej, jag heter Staffan Carlsson
Jag är grundare och ansvarig utgivare för NextNet.se – en svensk nyhetsplattform med fokus på artificiell intelligens, teknik, cybersäkerhet och digital innovation.
Varför NextNet?
Jag startade NextNet med målet att skapa en modern och lättillgänglig nyhetssajt där teknik och AI står i centrum. Den tekniska utvecklingen går snabbare än någonsin, och jag tror att det är viktigare än någonsin att kunna förstå vad som händer – utan att behöva vara expert.
Genom NextNet vill jag lyfta fram nyheter, analyser och trender som hjälper läsare att navigera i en allt mer digital värld.
Mitt teknikintresse
Teknik har varit en stor del av mitt liv under många år. Jag fascineras av hur innovation, internet och artificiell intelligens förändrar sättet vi arbetar, kommunicerar och bygger framtidens samhälle.
Utöver arbetet med NextNet ägnar jag mycket tid åt webbplattformar, servermiljöer, AI-lösningar och digitala projekt där nyfikenhet och lärande alltid står i centrum.
Min vision
Jag vill att NextNet ska vara en trovärdig och inspirerande källa för alla som vill följa utvecklingen inom AI, teknik och digitalisering – oavsett tidigare kunskapsnivå.
AI-drivna nyheter för en digital värld.


Kommentarer (0)